On reçoit un courrier administratif qui demande le numéro de compte du Livret A, on ouvre le tiroir, on fouille dans les relevés, et rien ne correspond. La situation est banale, mais elle bloque des démarches concrètes : virements programmés, déclarations, ou récupération de fonds après des années d’inactivité.
Le numéro de compte Livret A ne figure pas sur une carte bancaire et, selon les établissements, il peut se confondre avec celui du compte courant ou prendre une forme totalement distincte.
Livret A et RIB : pourquoi la confusion est si fréquente
Le premier réflexe quand on cherche un numéro de compte, c’est de regarder son RIB. Sur un relevé d’identité bancaire classique, on repère le code banque, le code guichet, le numéro de compte et la clé RIB. Le problème avec le Livret A, c’est que certaines banques n’émettent pas de RIB dédié pour ce type de livret réglementé.
Dans plusieurs établissements, le Livret A partage le même identifiant que le compte courant, avec une lettre ou un suffixe qui le distingue en interne. Chez d’autres, un numéro totalement séparé est attribué, mais il n’apparaît que dans l’espace client en ligne ou sur les relevés trimestriels. On se retrouve alors avec un RIB de compte courant en main, persuadé qu’il couvre aussi le livret, alors que ce n’est pas le cas pour les opérations qui ciblent spécifiquement l’épargne réglementée.
Pour savoir comment trouver son numéro de compte livret a, on commence par vérifier si la banque différencie ou non les identifiants entre compte courant et livret. Cette distinction conditionne toute la suite.
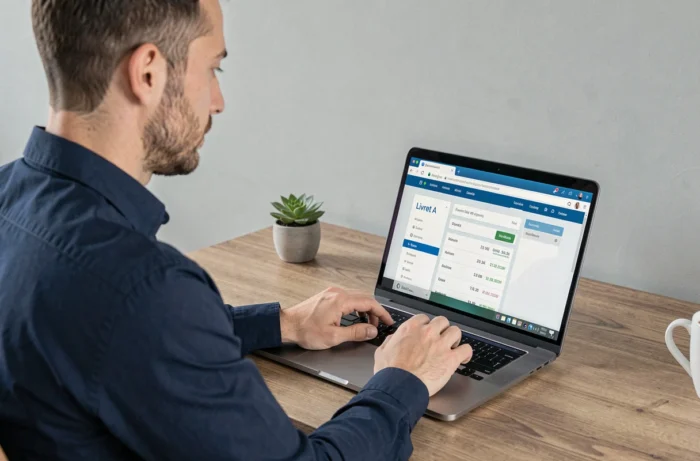
Espace client en ligne : le chemin le plus court selon la banque
La connexion à l’espace client reste la méthode la plus directe. Sur la plupart des interfaces bancaires, le Livret A apparaît dans la liste des comptes avec son numéro affiché en clair. On peut généralement télécharger un document récapitulatif ou un RIB spécifique au livret depuis cette section.
Ce que l’application mobile affiche (ou pas)
Les applications mobiles n’offrent pas toujours le même niveau de détail que la version web. Certaines affichent uniquement le solde du Livret A sans donner accès au numéro complet ni au RIB associé. Si on ne trouve pas l’information sur l’application, la version navigateur de l’espace client affiche souvent plus de détails.
Relevés trimestriels et courriers annuels
Le numéro de compte figure sur les relevés de situation que la banque envoie périodiquement. Ces documents mentionnent l’identifiant complet du livret, parfois en en-tête, parfois dans le corps du relevé à côté de la ligne « Livret A ».
Les retours varient sur ce point : certains titulaires reçoivent encore des relevés papier avec le numéro bien visible, d’autres n’ont plus que des notifications électroniques qui renvoient vers l’espace en ligne. Si on a opté pour la dématérialisation, les anciens relevés restent consultables dans l’onglet « Documents » ou « Courriers » du compte en ligne.
Livret A inactif depuis plusieurs années : contacter la banque ou passer par Ciclade
Quand on n’a pas touché à son Livret A depuis longtemps, la démarche change selon le délai écoulé. Le bon réflexe dépend de l’étape où se trouvent les fonds : encore chez la banque, ou déjà transférés à la Caisse des Dépôts.
- Si le livret est inactif mais que les fonds n’ont pas encore été transférés, on contacte directement l’ancien établissement bancaire. Un conseiller peut retrouver le numéro de compte à partir de l’état civil du titulaire, même sans référence bancaire en main.
- Si les fonds ont été transférés à la Caisse des Dépôts après la période d’inactivité réglementaire, le service Ciclade permet de lancer une recherche gratuite. La plateforme est le point d’entrée unique pour retrouver une épargne oubliée transférée à la Caisse des Dépôts, sans intermédiaire payant.
- Les anciennes références bancaires accélèrent la récupération, mais elles ne sont pas obligatoires. Une recherche peut se faire à partir de l’état civil seul, que ce soit auprès de la banque ou via Ciclade.
Un point à garder en tête : les livrets réglementés comme le Livret A ne supportent aucun frais de tenue de compte pendant la période d’inactivité, contrairement à certains comptes courants. L’épargne reste intacte, même si le livret dort depuis des années.
Numéro de compte Livret A pour un virement : les pièges à éviter
On veut programmer un virement vers son Livret A depuis un autre établissement, et on renseigne le numéro de compte courant par erreur. Le virement arrive, mais sur le mauvais compte. Ce cas de figure est fréquent quand la banque utilise des identifiants proches pour le compte courant et le livret.
Vérifier que l’IBAN utilisé correspond bien au Livret A et non au compte courant avant toute opération. Sur le RIB du livret (quand il existe), les derniers caractères du numéro de compte diffèrent de ceux du compte courant, parfois d’une seule lettre ou d’un chiffre.
Cas des anciens livrets ouverts dans un autre établissement
Si on a ouvert un Livret A il y a longtemps dans une banque qu’on a quittée depuis, et que le compte n’a jamais été formellement clôturé, il existe peut-être encore. La réglementation impose un seul Livret A par personne. Avant d’en ouvrir un nouveau, la banque vérifie via le fichier des comptes bancaires (Ficoba) qu’aucun autre n’existe.
Si un ancien livret bloque l’ouverture d’un nouveau, c’est justement le signe qu’il faut d’abord retrouver ce compte et le clôturer. On repasse alors par les étapes précédentes : contacter l’ancien établissement ou utiliser Ciclade si les fonds ont été transférés.
Le numéro de compte du Livret A n’est pas un identifiant qu’on utilise au quotidien, ce qui explique qu’on le perde facilement. L’espace client en ligne reste le raccourci le plus fiable. Pour un livret ancien ou inactif, Ciclade et le contact direct avec la banque d’origine couvrent la quasi-totalité des situations, sans frais et sans délai excessif.