We ontvangen een administratieve brief waarin om het rekeningnummer van het Livret A wordt gevraagd, we openen de lade, doorzoeken de afschriften, en niets komt overeen. De situatie is banaal, maar blokkeert concrete stappen: geprogrammeerde overschrijvingen, aangiften, of het terugvorderen van fondsen na jaren van inactiviteit.
Het rekeningnummer van het Livret A staat niet op een bankkaart en, afhankelijk van de instellingen, kan het verwisseld worden met dat van de lopende rekening of een totaal andere vorm aannemen.
Livret A en RIB: waarom de verwarring zo vaak voorkomt
De eerste reflex wanneer we een rekeningnummer zoeken, is om naar onze RIB te kijken. Op een klassiek bankafschrift vinden we de bankcode, de filiaalcode, het rekeningnummer en de RIB-sleutel. Het probleem met het Livret A is dat bepaalde banken geen specifieke RIB voor dit soort gereguleerde spaarrekening uitgeven.
In verschillende instellingen deelt het Livret A dezelfde identificatie als de lopende rekening, met een letter of een suffix die het intern onderscheidt. Bij andere banken wordt een totaal gescheiden nummer toegewezen, maar dit verschijnt alleen in de online klantenruimte of op de kwartaalafschriften. We komen dan met een RIB van de lopende rekening in de hand, overtuigd dat het ook de spaarrekening dekt, terwijl dit niet het geval is voor operaties die specifiek gericht zijn op gereguleerde spaarproducten.
Om te weten hoe je je Livret A rekeningnummer kunt vinden, beginnen we met te controleren of de bank de identificaties tussen de lopende rekening en de spaarrekening onderscheidt. Dit onderscheid bepaalt de verdere stappen.
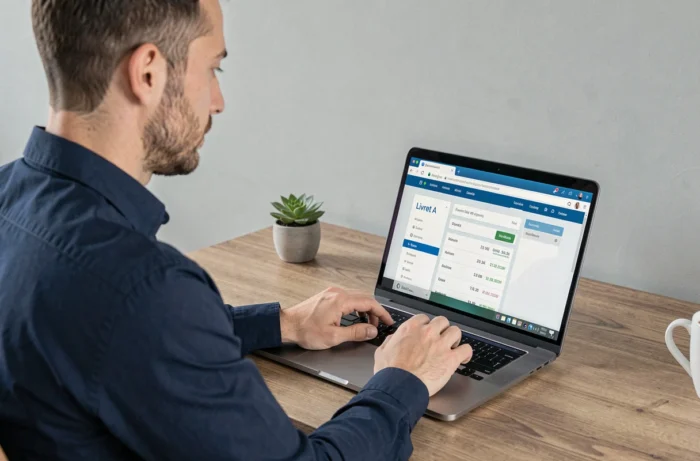
Online klantenruimte: de kortste weg volgens de bank
De verbinding met de online klantenruimte blijft de meest directe methode. Op de meeste bankinterfaces verschijnt het Livret A in de lijst met rekeningen met het nummer duidelijk weergegeven. We kunnen meestal een samenvattend document of een specifieke RIB voor de spaarrekening downloaden vanuit deze sectie.
Wat de mobiele applicatie toont (of niet)
Mobiele applicaties bieden niet altijd hetzelfde detailniveau als de webversie. Sommige tonen alleen het saldo van het Livret A zonder toegang te geven tot het volledige nummer of de bijbehorende RIB. Als we de informatie niet op de applicatie vinden, geeft de browserversie van de klantenruimte vaak meer details weer.
Kwartaalafschriften en jaarlijkse brieven
Het rekeningnummer staat op de situatieafschriften die de bank periodiek verstuurt. Deze documenten vermelden de volledige identificatie van het spaarproduct, soms in de kop, soms in de body van het afschrift naast de regel “Livret A”.
De terugkoppeling varieert op dit punt: sommige rekeninghouders ontvangen nog steeds papieren afschriften met het nummer goed zichtbaar, anderen hebben alleen elektronische meldingen die naar de online ruimte verwijzen. Als we voor digitalisering hebben gekozen, blijven de oude afschriften raadpleegbaar in het tabblad “Documenten” of “Brieven” van de online rekening.
Livret A inactief sinds meerdere jaren: neem contact op met de bank of ga via Ciclade
Wanneer we lange tijd niets met ons Livret A hebben gedaan, verandert de procedure afhankelijk van de verstreken tijd. De juiste reflex hangt af van de fase waarin de fondsen zich bevinden: nog bij de bank, of al overgedragen aan de Caisse des Dépôts.
- Als de spaarrekening inactief is maar de fondsen nog niet zijn overgedragen, nemen we rechtstreeks contact op met de voormalige bank. Een adviseur kan het rekeningnummer vinden op basis van de persoonsgegevens van de rekeninghouder, zelfs zonder bankreferentie in de hand.
- Als de fondsen zijn overgedragen aan de Caisse des Dépôts na de wettelijke inactiviteitsperiode, stelt de Ciclade-service ons in staat om een gratis zoektocht te starten. Het platform is het unieke toegangspunt om vergeten spaargeld dat naar de Caisse des Dépôts is overgedragen terug te vinden, zonder betalende tussenpersoon.
- Oude bankreferenties versnellen het terugvorderen, maar zijn niet verplicht. Een zoektocht kan alleen op basis van de persoonsgegevens worden uitgevoerd, hetzij bij de bank of via Ciclade.
Een punt om in gedachten te houden: gereguleerde spaarrekeningen zoals het Livret A brengen geen rekeningkosten in rekening tijdens de inactiviteitsperiode, in tegenstelling tot sommige lopende rekeningen. Het spaargeld blijft intact, zelfs als de spaarrekening al jaren inactief is.
Rekeningnummer Livret A voor een overschrijving: de valkuilen om te vermijden
We willen een overschrijving naar ons Livret A programmeren vanuit een andere instelling, en we vullen per ongeluk het rekeningnummer van de lopende rekening in. De overschrijving komt aan, maar op de verkeerde rekening. Dit scenario komt vaak voor wanneer de bank vergelijkbare identificaties voor de lopende rekening en de spaarrekening gebruikt.
Controleer of de gebruikte IBAN daadwerkelijk overeenkomt met het Livret A en niet met de lopende rekening voordat u enige operatie uitvoert. Op de RIB van de spaarrekening (wanneer deze bestaat), verschillen de laatste tekens van het rekeningnummer van die van de lopende rekening, soms slechts door één letter of cijfer.
Geval van oude spaarrekeningen geopend bij een andere instelling
Als we lang geleden een Livret A hebben geopend bij een bank die we inmiddels hebben verlaten, en de rekening nooit formeel is gesloten, bestaat deze misschien nog. De regelgeving staat slechts één Livret A per persoon toe. Voordat we een nieuwe openen, controleert de bank via het bestand van bankrekeningen (Ficoba) of er geen andere bestaat.
Als een oude spaarrekening de opening van een nieuwe blokkeert, is dat juist het teken dat we eerst deze rekening moeten terugvinden en sluiten. We doorlopen dan de eerdere stappen: neem contact op met de voormalige instelling of gebruik Ciclade als de fondsen zijn overgedragen.
Het rekeningnummer van het Livret A is geen identificatie die we dagelijks gebruiken, wat verklaart dat we het gemakkelijk verliezen. De online klantenruimte blijft de meest betrouwbare snelkoppeling. Voor een oude of inactieve spaarrekening, Ciclade en direct contact met de oorspronkelijke bank dekken vrijwel alle situaties, zonder kosten en zonder buitensporige vertraging.